
Por qué tres montones y no un total
Un total te impresiona y no te dice qué hacer. Peor: te empuja a recortarlo todo, que es la forma más rápida de abandonar esto en tres semanas.
La diferencia que importa no es cuánto suma cada gasto, sino cuánto esfuerzo cuesta quitarlo. Un cargo automático que ya no usas se cancela una tarde y sigue ahorrando en diciembre sin que tengas que resistirte a nada. Un café diario te pide decir que no cada mañana, durante meses, y cada mañana puedes fallar.
Por eso la calculadora los separa antes de sumarlos: el primer montón es dinero que ya es tuyo en cuanto haces dos llamadas, y el segundo es una negociación contigo mismo que hay que dosificar.
Por qué solo deja elegir uno del segundo montón
Porque el plan tiene que sobrevivir a un mes malo. Recuperar seiscientos pesos sin esfuerzo dura años; recuperar mil apretando los dientes dura hasta la primera semana en que duermes poco y todo cuesta el doble.
No es resignación, es dosificación. Si después de un mes ese primer recorte ya no te cuesta —y suele pasar—, vuelves y eliges otro. Lo que no funciona es empezar por cinco a la vez.
Qué marcar como inercia, y qué no
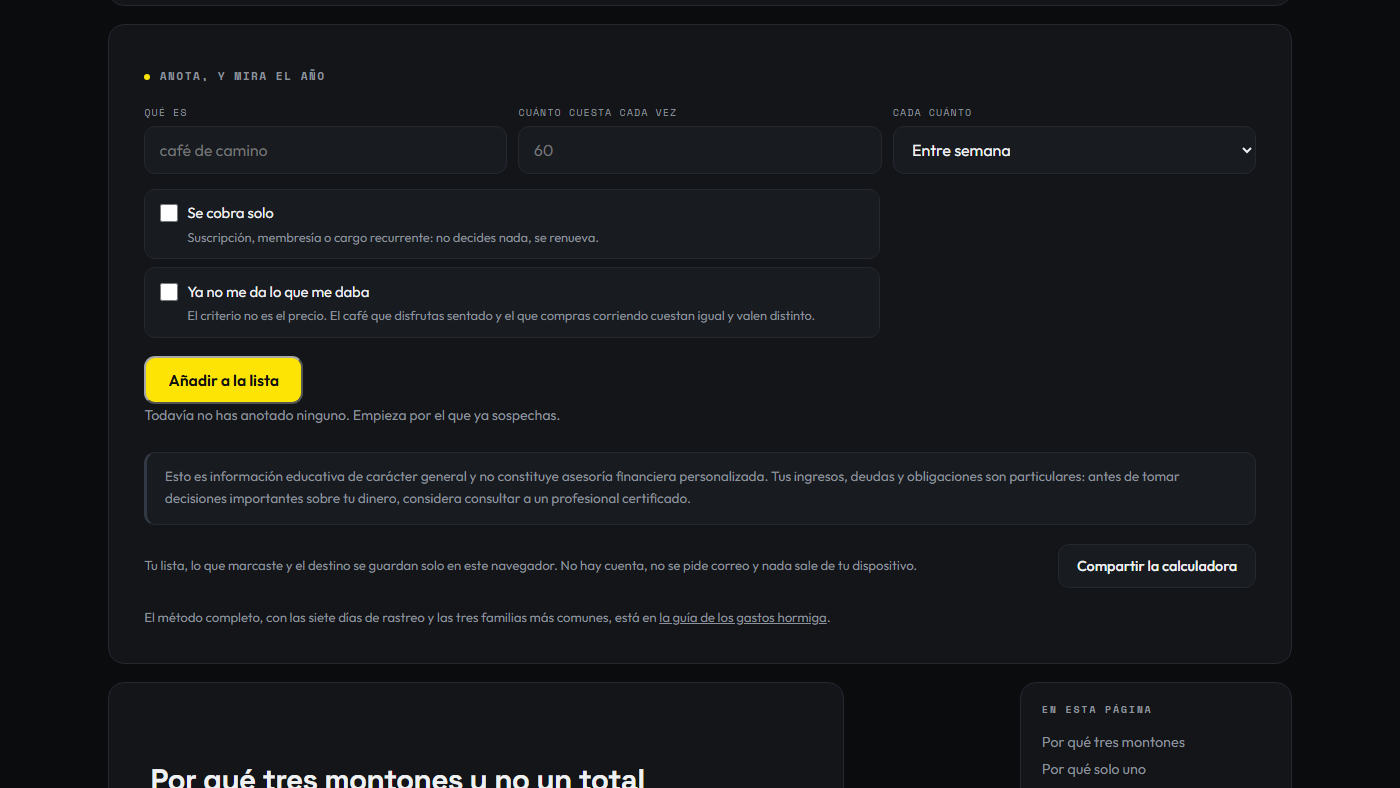
El criterio no es el monto. Es este: ¿este gasto todavía me da lo que me daba cuando empecé a hacerlo?
El café que te tomas sentado, disfrutándolo, no está en la misma categoría que el que compras corriendo y no recuerdas haber bebido. Mismo precio, valor distinto. Marcar el primero como inercia es lo que convierte el ejercicio en un castigo; dejar el segundo sin marcar es lo que lo vuelve inútil.
Si dudas con uno, no lo marques. Vas a recortar menos de lo que temías y a sostenerlo mucho más tiempo.
Empieza por los cargos automáticos, hoy
Antes de anotar cafés: busca en tu app bancaria los cargos recurrentes de los últimos tres meses y escribe junto a cada uno la última vez que usaste ese servicio. Si no la recuerdas, ya tienes tu respuesta. Casi siempre aparecen dos o tres que ni recordabas, y ese es el dinero que menos cuesta recuperar de todo el ejercicio.
De dónde salen las cifras
De una multiplicación, nada más: lo que cuesta cada vez por las veces que ocurre en un año. 365 si es cada día, 260 si es entre semana, 52 si es semanal y 12 si es mensual.
Se cuenta sobre 52 semanas exactas y no sobre «cuatro semanas al mes», que es la aproximación habitual y se queda corta por doce días al año. En un gasto diario de sesenta pesos, esa diferencia son más de setecientos pesos que no aparecerían.
Y una advertencia sobre la cifra grande: no es una deuda ni una acusación. Es tu punto de partida, y buena parte de ella corresponde a cosas que vas a seguir pagando con gusto.
Cuándo esto no es lo que te falta
Si no sabes qué anotar. Esta calculadora suma lo que ya identificaste; encontrarlo es otro ejercicio y son siete días anotando todo sin cambiar nada. Está en la guía, y la plantilla de registro de gastos es donde se hace.
Si lo que te descuadra es un gasto grande. Cuando el problema es la renta, el coche o una deuda, recortar cafés no lo mueve. Eso se trata en cuando gastas más de lo que ganas.
Si compras para dejar de sentir algo. Hay una parte del gasto pequeño que no responde a una necesidad sino a un estado de ánimo, y esa no se arregla con una lista. Comprar da un alivio corto y real que no soluciona lo que lo provocó. Si eso te suena, el bucle está desmontado en estrés por dinero.
Con qué sigue el número
- Ponle destino automático. Una transferencia el día que te pagan, a una cuenta distinta. Si va a un fondo, la calculadora de fondo de emergencia te dice cuánto necesitas y cuándo llegas.
- Si lo recuperado va a deudas, el plan de deudas ordena cuál pagar primero.
- Si quieres el mes entero y no solo lo pequeño, la calculadora 50/30/20 reparte el ingreso completo.
- Y para que no vuelvan, media hora al mes basta: los gastos hormiga regresan porque tu vida cambia y las rutinas se reacomodan. Cómo reducir gastos tiene el resto del orden.
Preguntas frecuentes
¿Por qué separa los gastos en tres montones en vez de darme un total?
Porque el total no te dice qué hacer. Un cargo automático que ya no usas se cancela una vez y sigue ahorrando en diciembre sin que tengas que resistirte a nada. Un café diario exige decir que no cada día, rinde menos y es lo que convierte esto en una temporada de castigo. Mezclarlos en una sola cifra esconde justo la diferencia que decide si el plan aguanta.
¿Por qué solo deja elegir uno del segundo montón?
Porque recortar cinco cosas que exigen voluntad diaria dura hasta el primer mes malo. Recuperar seiscientos pesos sin esfuerzo dura años; recuperar mil apretando los dientes, no. Si después de un mes el primero ya no te cuesta, vuelve y elige otro.
¿Cómo sé si un gasto es inercia o algo que quiero?
El criterio no es el monto, es este: ¿este gasto todavía me da lo que me daba cuando empecé a hacerlo? El café que te tomas sentado y disfrutas no está en la misma categoría que el que compras corriendo y no recuerdas haber bebido. Mismo precio, valor distinto.
¿De dónde salen las cifras anuales?
De multiplicar lo que cuesta cada vez por las veces que ocurre en un año: 365 si es cada día, 260 si es entre semana, 52 si es semanal y 12 si es mensual. Se cuenta sobre 52 semanas exactas y no sobre «cuatro semanas al mes», que se queda corto por doce días al año.
¿Para qué sirve ponerle nombre y fecha a lo que recupero?
Porque el dinero que dejas de gastar no se guarda solo: se queda en la cuenta y encuentra otro destino en días. Un objetivo con cifra y plazo compite contra el impulso; «ahorrar más» no compite contra nada. Ahí es donde este ejercicio se gana o se pierde.
¿Se guardan mis datos?
No se envía nada a ningún servidor. Tu lista, lo que marcaste y el destino se guardan solo en este navegador, y el botón «Vaciar la lista» los borra. Si abres la calculadora en otro dispositivo, empieza en blanco.